
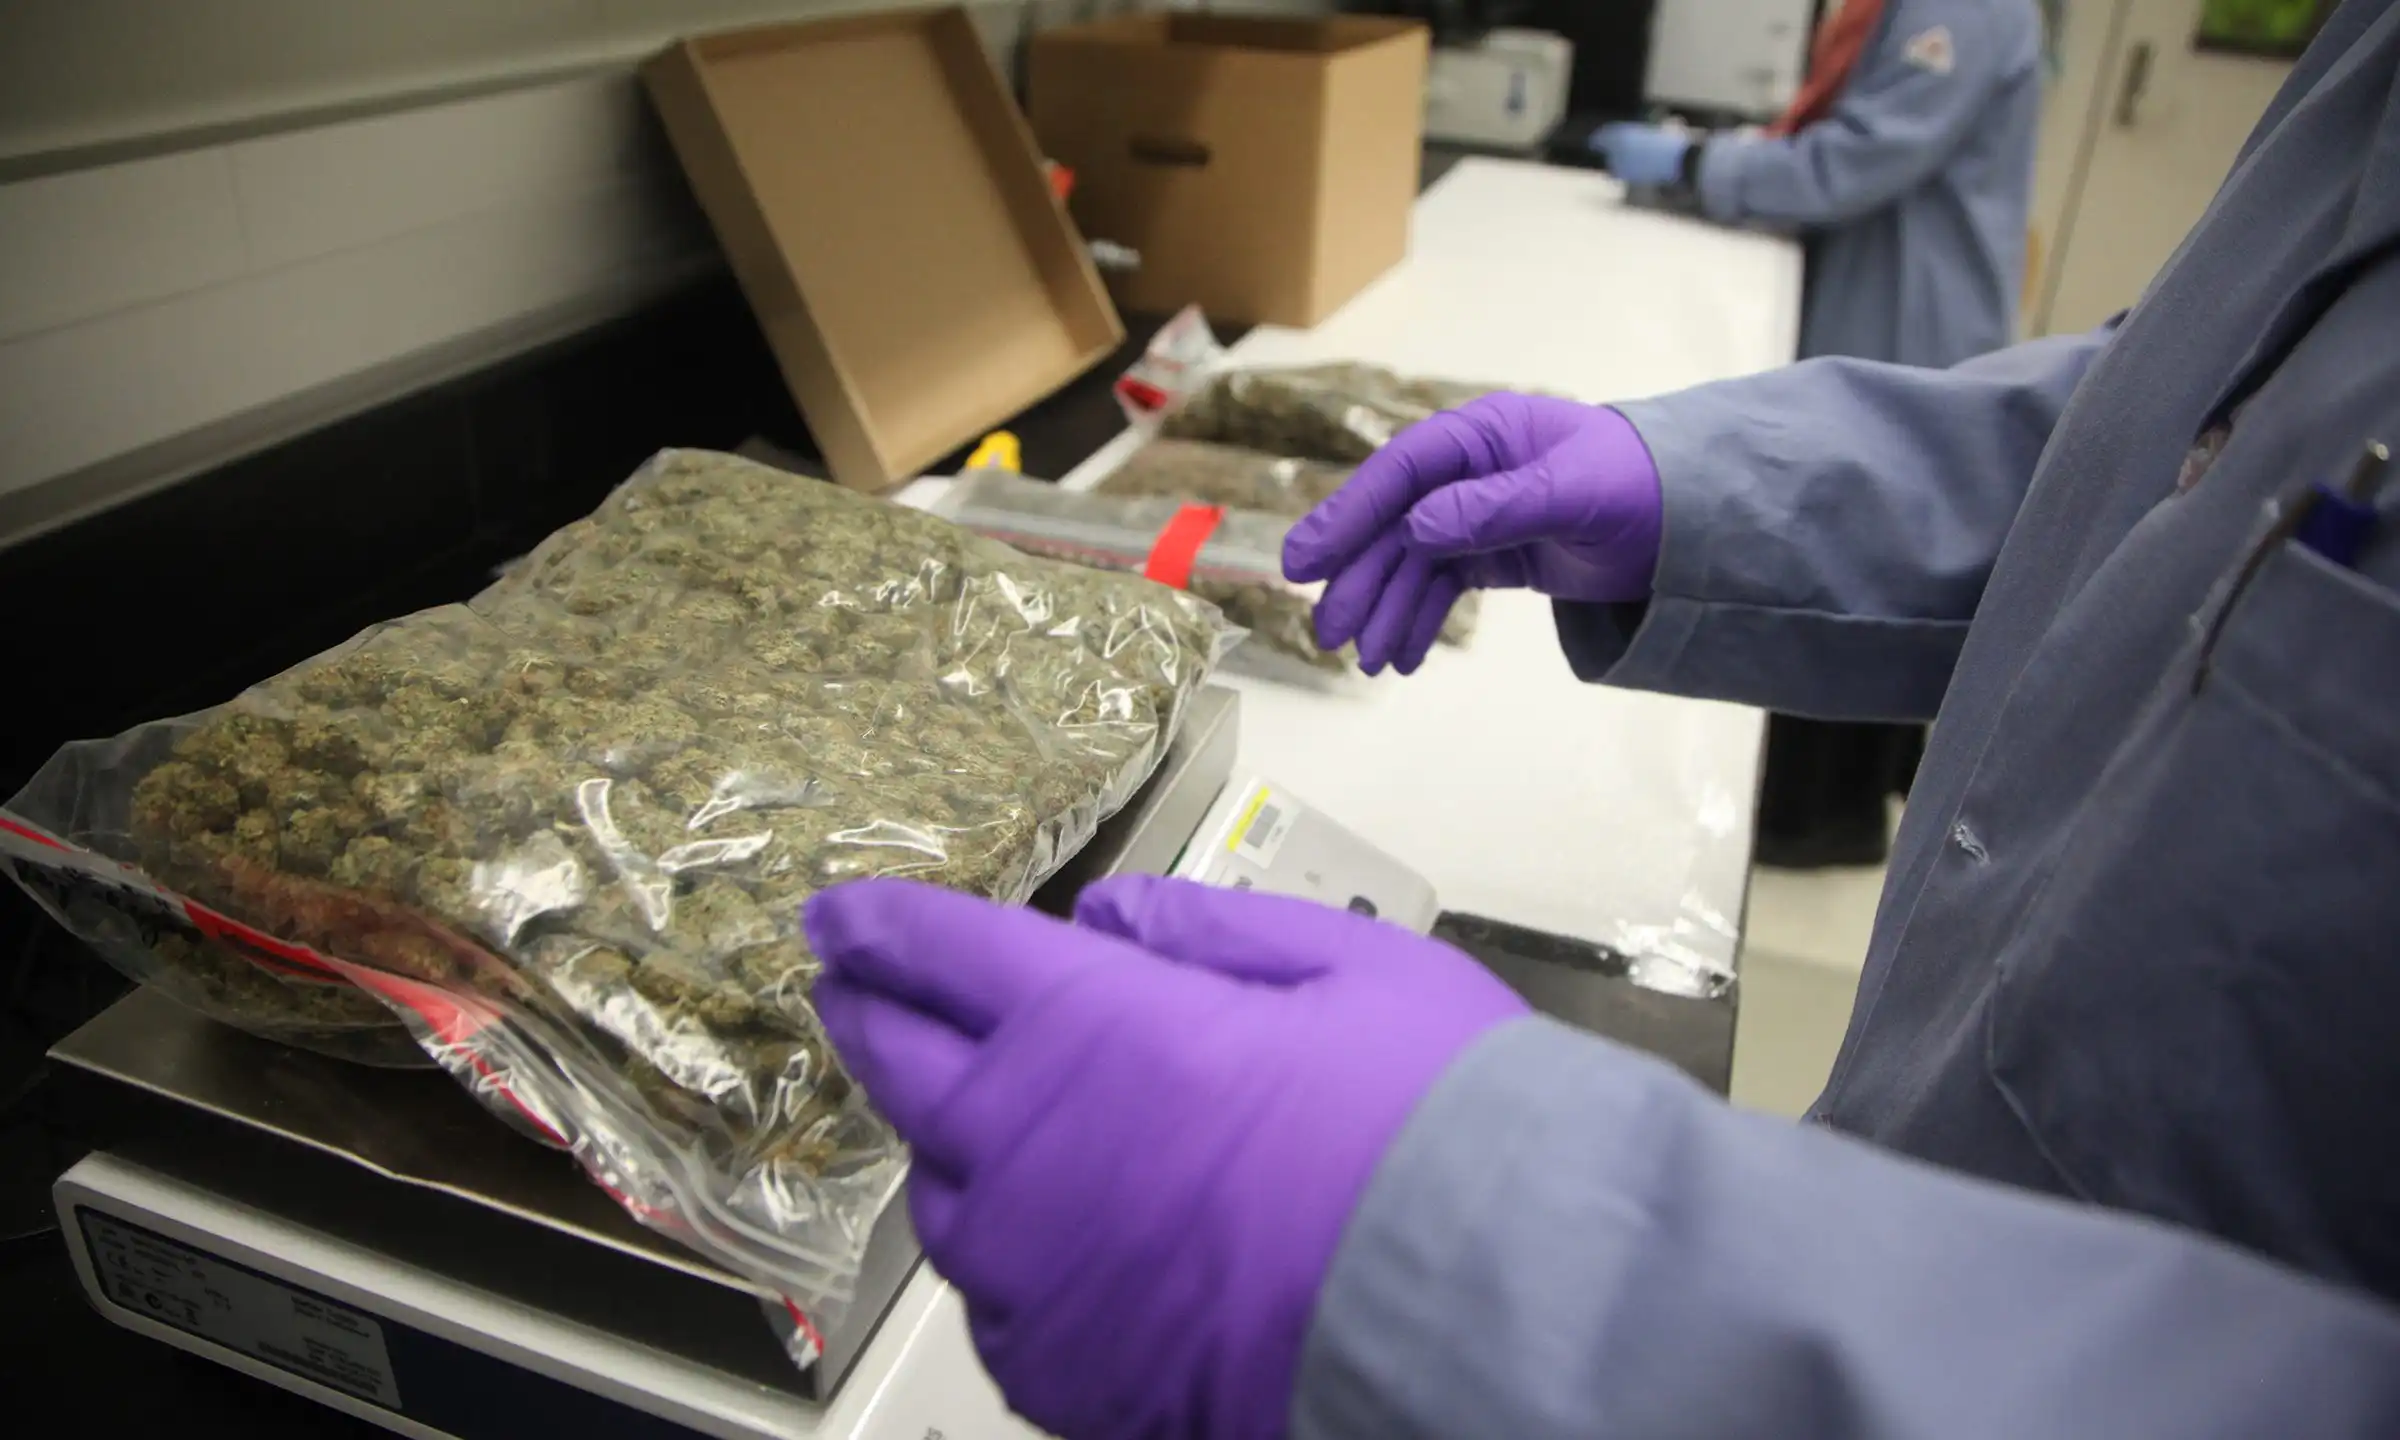
“Las empresas de cannabis deben considerar varios peligros para garantizar no solo el cumplimiento legal, sino también maximizar los beneficios potenciales.”
Por Meeren Amin, William Bogot y Douglas W. Charnas, Fox Rothschild LLP
Con la reprogramación de la marihuana medicinal y posibles alivios para su uso recreativo, las empresas de cannabis deben estar al tanto de los beneficios fiscales disponibles para la industria.
Uno de estos incentivos para empresas no sujetas a la Sección 280E del Código de Impuestos Internos (IRC), que bloquea los beneficios fiscales para entidades que venden sustancias clasificadas en Schedule I y II, es el crédito fiscal de I+D (IRC § 41). El crédito de I+D ofrece una reducción en los impuestos adeudados, dólar por dólar, para las empresas que cumplen los requisitos. No es específico de una industria y puede ser reclamado por una empresa que cumpla los requisitos en cualquier sector, incluido el cannabis.
El crédito de I+D se promulgó en 1981 para incentivar a las empresas estadounidenses a aumentar su actividad de I+D. Durante años, el crédito se prorrogaba de forma temporaria al cierre de cada año calendario. Sin embargo, en 2015, el Congreso lo convirtió en permanente. Y luego, en 2025, los legisladores le dieron aún más impulso al eliminar el requisito de que los gastos de I+D debían amortizarse en un periodo de cinco años.
Ahora, con la Sección 280E del IRC en la mira mientras el cannabis avanza hacia un estatus de Schedule III, ciertas empresas del sector pueden reclamar el crédito que otras han aprovechado durante años. Dicho esto, se requiere una planificación cuidadosa al considerar el crédito de I+D.
Las empresas de cannabis deben considerar varios riesgos para garantizar no solo el cumplimiento legal, sino también para maximizar los beneficios potenciales.
Riesgo #1: Pensar que no calificas para el crédito porque no realizas investigaciones en un laboratorio.
El crédito de I+D no es específico de la industria. En cambio, para calificar para el crédito, una empresa debe cumplir cada parte de una prueba de cuatro componentes:
- Una empresa debe desarrollar un producto nuevo o mejorado, un proceso, software, técnica, fórmula o invención. En la práctica, esto significa que muchas empresas de cannabis pueden calificar al desarrollar un producto nuevo o mejorado.
- La investigación debe eliminar la incertidumbre sobre la capacidad, el método o el diseño adecuado de un producto. Con frecuencia, la investigación califica por la existencia de incertidumbre respecto al diseño final de un producto.
- La investigación debe implicar un proceso de experimentación. Esto no necesita ser en un laboratorio, sino que simplemente requiere evaluar alternativas mediante ensayos y errores del sistema.
- La investigación debe ser de naturaleza tecnológica, en la que se requieren principios de la ciencia dura.
Este enfoque estructurado para determinar la elegibilidad para el crédito permite que empresas de muchos sectores —desde compañías farmacéuticas hasta firmas de arquitectura— reclamen el crédito de I+D. Las empresas de cannabis involucradas en cría, cultivo, extracción y desarrollo de productos podrían calificar para el crédito si cumplen la prueba de cuatro partes y no se encuentran bajo exclusiones aplicables.
Riesgo #2: No mantener un registro adecuado de las actividades e inversiones en I+D.
El Servicio de Impuestos Internos (IRS) suele cuestionar las reclamaciones del crédito de I+D por falta de substanciación. Los contribuyentes tienen la carga de demostrar que tienen derecho al crédito, por lo que deben sustentar adecuadamente sus reclamaciones.
Las empresas de cannabis que califiquen pueden reclamar el crédito fiscal sobre salarios calificados o costos de suministros. Sin embargo, las empresas deben tener evidencia de salarios y de costos de suministros para reclamar el crédito de I+D.
La evidencia de costos de suministros incluye recibos de bienes y registros que muestren cómo se utilizan los suministros en el proceso de investigación. Dado que los suministros que luego se venden a clientes no calificarían para el crédito, las empresas de cannabis deben rastrear cómo se utilizan los insumos de investigación.
La evidencia de salarios suele requerir registros detallados de actividad. La mayoría de operadores pequeños y medianos no exigen a los empleados llevar un registro de actividades, pero para soportar el escrutinio del IRS, las empresas deben exigir a los empleados involucrados en la investigación que registren su tiempo usando una metodología constante.
Mantener registros detallados de las actividades de I+D es difícil para empresas de rápido crecimiento. Aunque quizá no sean necesarios registros a nivel granular, es importante que las empresas de cannabis consulten a sus asesores fiscales sobre el nivel de detalle necesario y cómo implementar sistemas de seguimiento.
Riesgo #3: Confiar en promotores inescrupulosos o poco confiables de créditos fiscales por I+D.
El crédito de I+D es complejo y puede resultar abrumador. Existen varias firmas confiables que pueden determinar la elegibilidad, redactar un estudio y calcular el crédito. Desafortunadamente, hay una gran cantidad de firmas que no realizan la debida diligencia necesaria y que no son confiables. Estas firmas a veces cobran honorarios de contingencia elevados y hacen garantías sobre la elegibilidad. Sus cálculos suelen estar sobredimensionados para generar honorarios altos. Estas firmas pueden parecer creíbles, pero pueden ser excesivamente agresivas en su enfoque.
Con la aparición de las empresas de cannabis como posibles reclamantes del crédito, es probable que sean agresivas en su propuesta. Sin embargo, un trabajo deficiente al inicio puede conducir a determinaciones adversas por parte del IRS.
Las empresas de cannabis deben evaluar adecuadamente las firmas que contratan para realizar estudios de I+D y luego hacer que esos estudios sean revisados por un tercero. Los expertos en créditos pueden analizar el trabajo realizado por las firmas para reforzar los estudios iniciales. Las empresas que no sean cuidadosas corren el riesgo de perder el crédito, además de deber grandes honorarios a los promotores.
Riesgo #4: No separar las actividades que no están sujetas a IRC § 280E de las que sí lo están.
Hasta ahora, solo la marihuana medicinal licenciada a nivel estatal no está sujeta a IRC § 280E y, por lo tanto, es elegible para el crédito de I+D. Eso significa que la investigación relacionada con marihuana de uso recreativo no es elegible para el crédito.
Esto dificulta a la mayoría de las empresas elegibles que participan en usos tanto medicinales como recreativos, ya que deben separar sus actividades de investigación relacionadas con cada una. Esto puede ser casi imposible para las empresas con estructura vertical. Pero otras compañías pueden utilizar la estructura de entidades para ayudar a asignar costos y garantizar la segregación de las actividades de investigación que califican y las que no califican.
El crédito de I+D es un incentivo muy poderoso que ciertas empresas de cannabis pueden reclamar ahora. Sin embargo, es un área de gran interés para el IRS debido a la complejidad del crédito y a las posturas agresivas de ciertos promotores. Aunque esto puede generar preocupación a las empresas que buscan reclamar el crédito, la debida diligencia cuidadosa y la dependencia de asesores pueden ayudar a las empresas a garantizar que sus reclamaciones de crédito estén bien fundamentadas.
Meeren Amin es socio del Departamento de Tributación y Planificación Patrimonial en Fox Rothschild. William Bogot es codirector de la Práctica de Derecho de Cannabis en Fox Rothschild. Douglas W. Charnas es asesor en el Departamento de Tributación y Planificación Patrimonial de Fox Rothschild.
